À la réception, vous devez savoir ce qu’il reste à utiliser sur un bon cadeau et ce qu’il reste à encaisser. Ce classeur Excel de Tableur Camping suit la valeur émise, les paiements reçus et les affectations aux dossiers de séjour, y compris les utilisations partielles.
Les registres alimentent une synthèse qui distingue crédit restant et reste à encaisser. Vous saisissez les informations et le statut des dossiers ; le fichier calcule les montants déduits et signale certaines anomalies. Il sert au suivi interne des bons de séjour, pas à la création de codes promotionnels ni à la réservation automatisée.
Quand utiliser ce modèle
- Distinguer le crédit encore utilisable des paiements restant à recevoir.
- Retrouver le solde d’un bon après plusieurs utilisations partielles.
- Repérer les crédits proches de leur date limite ou à examiner.
- Identifier les lignes à corriger avant d’interpréter les totaux.
Ce que contient le classeur
Comment utiliser le classeur
1. Préparez votre suivi
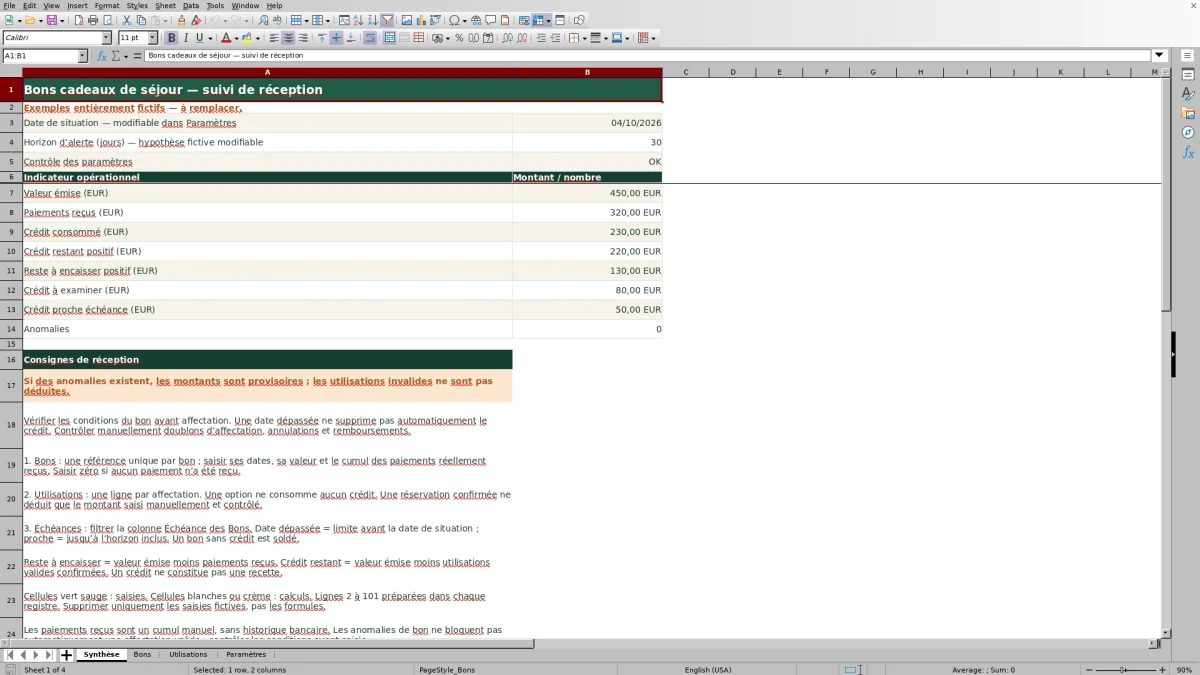
Les données fournies sont entièrement fictives. Remplacez uniquement les saisies, sans effacer les formules : les cellules vert sauge sont destinées à la saisie, les cellules blanches ou crème aux calculs. Dans Paramètres, renseignez la date de situation et l’horizon d’alerte en jours, puis vérifiez que le contrôle indique « OK ».
2. Enregistrez chaque bon
Dans Bons, attribuez une référence unique à chaque bon. Saisissez sa date d’émission, sa date limite indiquée, sa valeur en euros et le cumul des paiements réellement reçus. Inscrivez zéro si aucun paiement n’a été reçu ; ne transformez pas une information inconnue en zéro.
3. Saisissez les affectations aux séjours
Dans Utilisations, ajoutez une ligne par affectation avec sa date, le bon concerné, la référence du dossier, son statut et le montant affecté. Choisissez « Option » ou « Réservation confirmée ». Vérifiez les conditions du bon et le dossier avant toute affectation : le fichier ne réalise pas cette vérification à votre place.
4. Examinez les résultats
Après recalcul, consultez les contrôles dans les deux registres et le nombre d’anomalies dans Synthèse. Corrigez les lignes « À vérifier » avant de vous appuyer sur les totaux. Filtrez ensuite les Bons par échéance ou par reste à encaisser pour préparer les vérifications à effectuer à la réception.
Lire les montants sans confondre crédit et encaissement
Lorsqu’un client présente un bon, deux questions différentes se posent : quelle valeur peut encore être affectée à un séjour, et quelle part du bon n’a pas encore été payée ? Le classeur sépare ces deux calculs.
- Crédit restant = valeur émise − utilisations valides confirmées.
- Reste à encaisser = valeur émise − paiements reçus.
Le premier montant sert à examiner une nouvelle utilisation. Le second sert à repérer les sommes restant à recevoir au titre du bon. Aucun des deux ne constitue le solde complet d’un dossier de séjour : le fichier ne calcule pas la facture de la réservation.
Dans Synthèse, « Crédit restant positif » et « Reste à encaisser positif » additionnent uniquement les soldes supérieurs à zéro. Un montant négatif ne vient donc pas réduire ces totaux. Il faut examiner les lignes en anomalie, notamment en cas de surconsommation, plutôt que de considérer la synthèse comme suffisante. Un crédit ne constitue pas une recette : seuls les paiements que vous renseignez comme reçus alimentent le total correspondant.
Cas pratique : un bon de 150 € utilisé en partie
Le bon fictif FICTIF-02 a une valeur émise de 150 €, dont 100 € ont été reçus. Il porte une date d’émission au 25/08/2026 et une date limite au 02/01/2027. Dans Utilisations, une réservation confirmée reçoit 60 € et un autre dossier, encore en option, reçoit une affectation prévue de 40 €.
La réservation confirmée déduit 60 €. L’option déduit 0 €. Le crédit restant est donc de 150 − 60 = 90 €, tandis que le reste à encaisser est de 150 − 100 = 50 €. Ces 90 € ne prouvent pas que le bon a été intégralement payé : il reste bien 50 € à recevoir.
Si le dossier en option devient réellement confirmé, vous pouvez mettre à jour son statut sur la ligne existante après vérification. À montant inchangé, les 40 € deviennent déduits : le total utilisé passe à 100 € et le crédit restant à 50 €. Le reste à encaisser demeure de 50 €, tant que vous ne modifiez pas le cumul des paiements reçus.
Pour vous familiariser avec le fichier avant de remplacer les exemples, la synthèse fictive doit afficher après recalcul : 450 € émis, 320 € reçus, 230 € consommés, 220 € de crédit restant positif et 130 € restant à encaisser positif. Les montants d’échéance attendus sont de 80 € à examiner et de 50 € proches de leur échéance, sans anomalie.
Passer d’une option à une réservation confirmée
Une demande de séjour peut être notée avant sa confirmation, sans consommer le bon. Le fichier distingue exactement les libellés « Option » et « Réservation confirmée ». Pour une ligne valide, le montant déduit vaut zéro dans le premier cas et reprend le montant affecté dans le second.
Une option ne réserve pas le crédit dans les calculs du classeur. Si plusieurs dossiers en option concernent le même bon, le crédit affiché ne diminue pas. Avant de confirmer l’un de ces dossiers, examinez les autres affectations et le crédit disponible.
Pour une même affectation, mettez à jour la ligne existante plutôt que de créer une seconde ligne de confirmation. C’est une précaution d’organisation manuelle : le contrôle des utilisations ne détecte pas les doublons d’affectation. Une ligne « OK » signifie que les vérifications prévues par la formule sont satisfaites, pas que le séjour a été confirmé dans un autre outil.
Examiner les échéances à la date choisie
La date de situation et l’horizon d’alerte se règlent dans Paramètres. Ils servent à classer les bons dont le contrôle indique « OK ». Avec les valeurs fictives du fichier, la date de situation est le 04/10/2026 et l’horizon de 30 jours.
- Un bon avec du crédit et une date limite antérieure au 04/10/2026 est classé « Date dépassée ».
- Une date limite comprise entre le 04/10/2026 et le 03/11/2026 inclus donne « Échéance proche ».
- À partir du 04/11/2026, le bon avec du crédit est classé « En cours ».
- Un bon contrôlé « OK » sans crédit restant est classé « Soldé ».
Le « Crédit à examiner » correspond au crédit des bons classés « Date dépassée ». Une date dépassée n’efface pas le crédit et n’empêche pas, à elle seule, la déduction d’une affectation. Filtrez ces bons, puis examinez leurs conditions avant de décider de la suite. Le fichier n’impose aucune règle légale de validité.
Si les paramètres sont invalides, corrigez-les avant d’interpréter les échéances. Un bon en anomalie n’est pas classé par échéance ; les montants à examiner ou proches de leur échéance ne doivent donc pas être lus isolément.
Erreurs courantes : retrouver la cause et corriger la saisie
Dans Synthèse, le nombre d’anomalies additionne les lignes « À vérifier » de Bons et d’Utilisations. Il s’agit d’un nombre de lignes signalées, pas nécessairement d’un nombre de bons distincts. Utilisez les filtres des colonnes Contrôle pour retrouver les saisies concernées.
- Référence de bon inconnue ou présente plusieurs fois : vérifiez le registre Bons et rattachez l’utilisation à une référence unique correcte.
- Montant affecté absent, nul ou négatif : renseignez le montant positif réellement prévu pour cette affectation. Une ligne invalide n’est pas déduite.
- Paiement reçu non renseigné : retrouvez le cumul effectivement reçu. Saisissez zéro seulement si l’absence de paiement est connue.
- Date limite antérieure à la date d’émission : vérifiez les dates sur le bon et corrigez la saisie erronée.
- Crédit restant négatif : comparez les affectations aux dossiers pour rechercher un doublon ou un montant incorrect.
Les montants sont provisoires en présence d’anomalies. Une utilisation invalide reste sans montant déduit, ce qui peut laisser apparaître un crédit supérieur à celui attendu. À l’inverse, une anomalie dans Bons ne bloque pas automatiquement une utilisation dont les propres contrôles sont satisfaits. Le fichier signale une surconsommation, mais ne constitue pas une autorisation d’affectation.
Limites du suivi et précautions à la réception
Le classeur est un registre interne alimenté par vos saisies. Les paiements reçus sont un cumul manuel, sans historique bancaire. Lors d’un nouvel encaissement, mettez à jour ce cumul d’après vos justificatifs ; la présence d’un dossier confirmé ne prouve pas qu’un paiement a été reçu.
La date de situation sert au classement des échéances, pas à reconstituer les soldes à une date passée. Les calculs de consommation additionnent les utilisations valides confirmées saisies dans les lignes préparées, sans les arrêter à cette date. Les paiements reçus ne sont pas non plus datés individuellement dans le registre. Pour conserver un état de travail, vous pouvez enregistrer une copie datée : cette précaution manuelle n’est pas un historique automatique.
Les doublons d’affectation, annulations et remboursements nécessitent un examen manuel. Aucun circuit dédié ne les traite automatiquement. Le fichier ne réalise ni paiement, ni envoi, ni réservation ; il ne contient pas de lien externe ni de calcul de taxe. Il ne remplace ni la comptabilité ni la vérification des conditions applicables au bon.
Comparaison avec un registre papier ou un tableau vierge
Le choix dépend de la manière dont la réception souhaite tenir son registre et reprendre les calculs. Ce classeur propose une structure déjà définie pour les bons et leurs affectations. Le papier ou un tableau Excel vierge peuvent répondre à un besoin de suivi plus libre, à condition d’organiser les rapprochements nécessaires.
| Méthode | Besoin auquel elle répond | Calcul des soldes | Repérage des échéances | Vérifications à prévoir |
|---|---|---|---|---|
| Classeur Tableur Camping | Tenir deux registres structurés et consulter une synthèse. | Calculs préparés à partir des saisies, sur 100 lignes par registre. | Classement calculé selon une date de situation et un horizon saisis. | Traiter les anomalies et examiner manuellement conditions, doublons, annulations et remboursements. |
| Registre papier | Consigner les bons et leurs mouvements sans tableur. | Soustractions et totaux à effectuer manuellement. | Dates à relire et à repérer dans le registre. | Rapprocher les inscriptions et vérifier les calculs à chaque mise à jour. |
| Tableau Excel vierge | Définir librement les informations à suivre. | Calculs à effectuer ou formules à construire. | Organisation à prévoir selon le suivi souhaité. | Concevoir puis vérifier les règles de calcul et de saisie. |
Le classeur convient si cette distinction entre valeur émise, consommation et paiements reçus correspond à votre organisation. Si vous choisissez une autre méthode, conservez cette séparation : un seul « solde » non défini ne permet pas de savoir s’il s’agit de crédit disponible ou d’argent restant à recevoir.
Questions fréquentes
Combien de bons et d’utilisations peut-on suivre dans le fichier préparé ?
Les lignes 2 à 101 sont préparées dans chaque registre, soit 100 bons et 100 affectations au total. Plusieurs affectations peuvent concerner un même bon : il ne s’agit donc pas de 100 utilisations par bon. Les formules et les totaux portent sur ces plages ; une saisie au-delà de la ligne 101 n’est pas incluse dans le périmètre préparé.
Puis-je retrouver les utilisations liées à un dossier de séjour ?
Oui. Dans Utilisations, filtrez la colonne « Référence du dossier » pour retrouver les lignes saisies sous cette référence. Ce champ permet un rapprochement manuel avec votre dossier, mais ne crée aucune connexion avec un logiciel de réservation et n’en vérifie pas l’existence.
Que signifie une cellule vide dans le reste à encaisser ?
Une cellule vide n’est pas un solde nul. Le calcul du reste à encaisser reste notamment vide si la valeur émise ou les paiements reçus ne sont pas numériques, ou si la référence du bon manque. Complétez les données et consultez la colonne Contrôle avant d’interpréter le résultat.
Puis-je renommer les statuts ou ajouter « Annulé » ?
Les calculs reconnaissent exactement « Option » et « Réservation confirmée ». Ces libellés de référence sont fixes : les renommer ou ajouter un statut ne suffit pas à adapter les formules. Le fichier ne prévoit pas de statut « Annulé » ni de traitement automatique d’annulation ; examinez manuellement l’affectation concernée et ses conséquences.
Le classeur produit-il un bon cadeau à remettre au client ?
Non. Le fichier décrit est un outil de suivi interne de réception, pas un modèle d’édition ou d’envoi de bons cadeaux. Il enregistre les références, les valeurs et les utilisations des bons ; il ne génère pas de code promotionnel et n’effectue aucun envoi au client.
Signatures éditoriales

Léonie CastelRéservations et accueil
Découvrir cette rubrique éditoriale →
Armand VeyracExploitation et suivi de saison
Découvrir cette rubrique éditoriale →